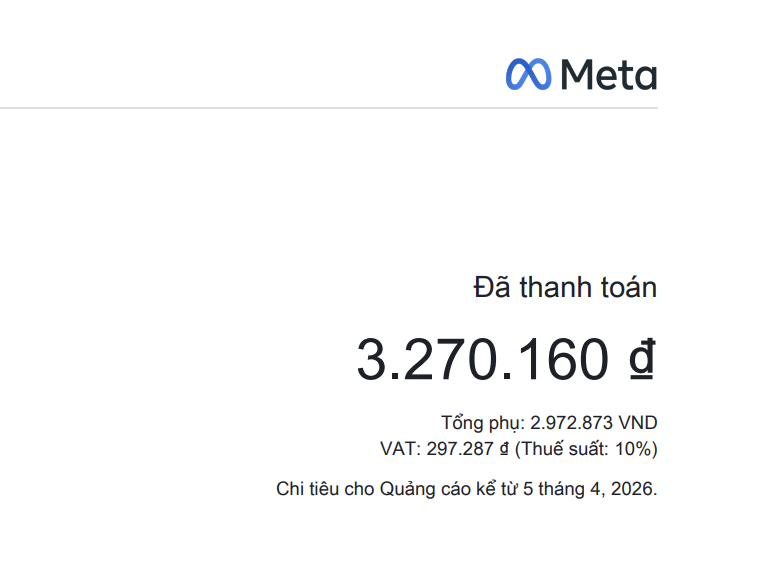
Nếu bạn nhận được thông báo về việc Meta xác minh mã số thuế, điểm cần hiểu trước là: sau khi được xác minh, Meta ngừng tính VAT (thuế giá trị gia tăng) trên dịch vụ quảng cáo theo thông báo, nhưng doanh nghiệp vẫn cần xử lý phần thuế liên quan. Vì vậy, việc dòng VAT biến mất khỏi khoản thanh toán chưa đủ để kết luận chi phí quảng cáo giảm 10%.
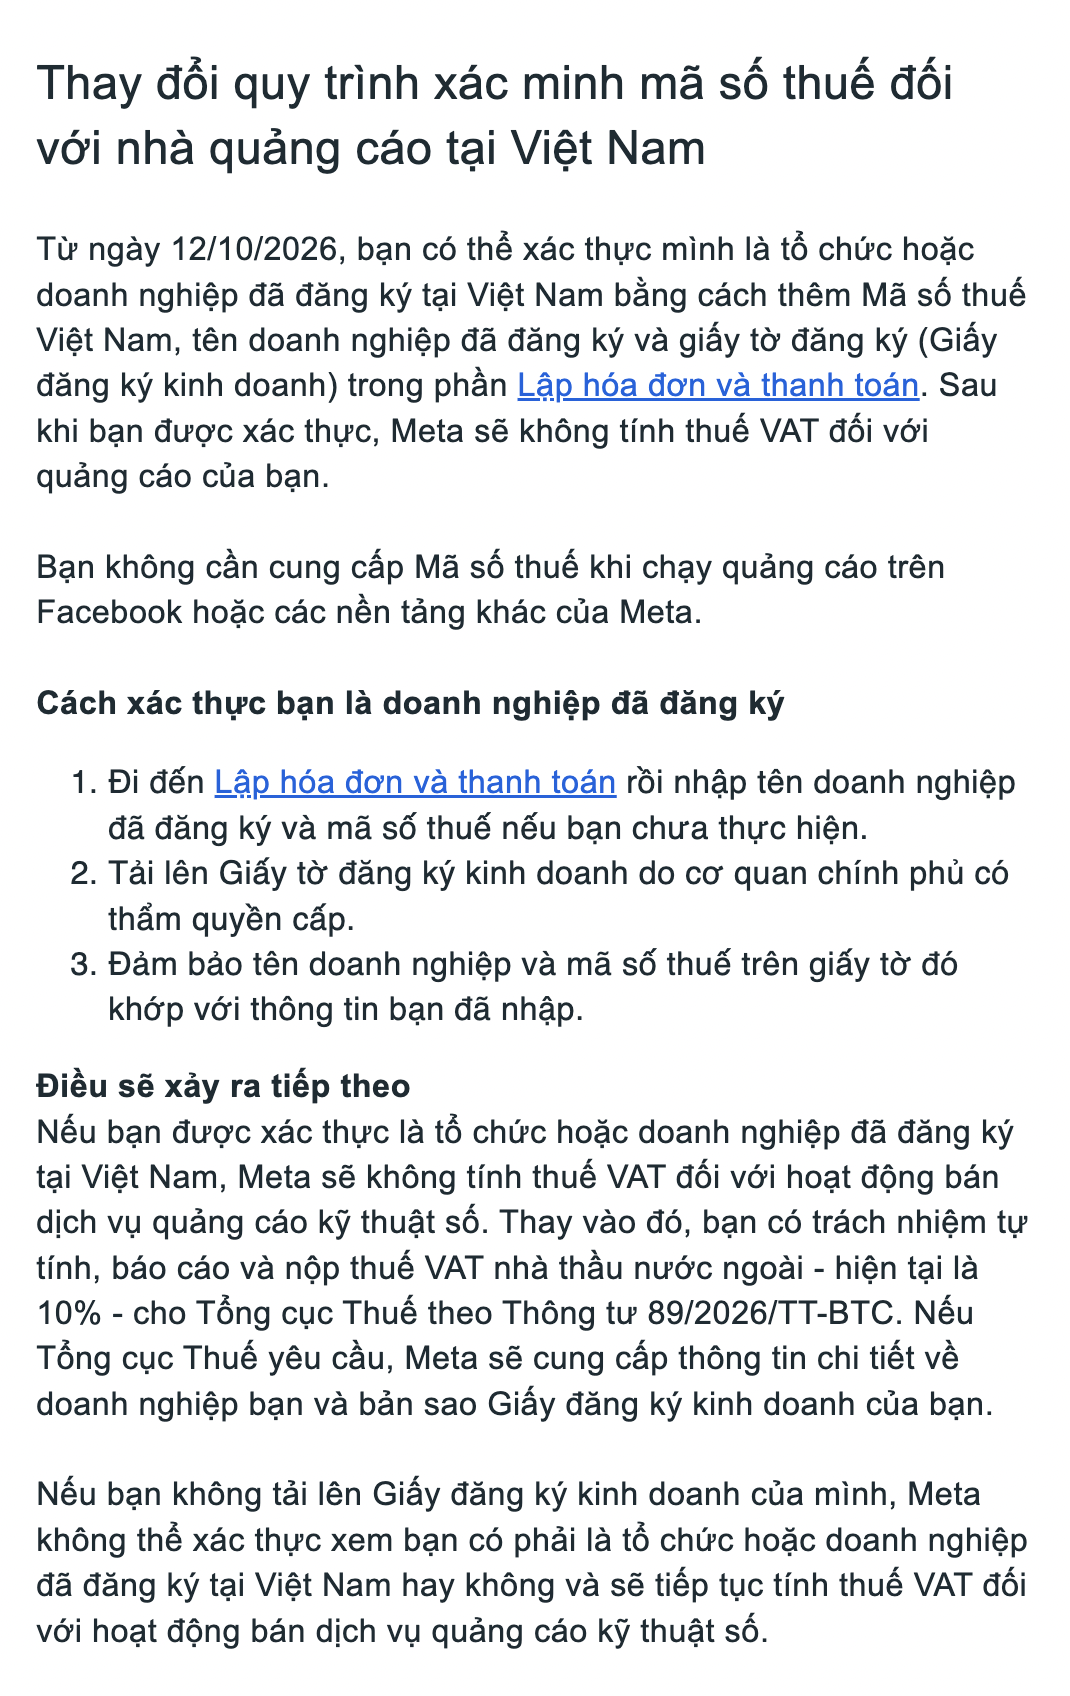
Theo nội dung thông báo Meta được cung cấp cho KBW, quy trình áp dụng từ ngày 12/10/2026 cho tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam. Dưới đây là cách đọc thông báo và chuẩn bị việc bàn giao giữa người chạy quảng cáo với kế toán.
Thông báo này thay đổi điều gì?
Thông báo yêu cầu ba thông tin để xác thực tổ chức hoặc doanh nghiệp đã đăng ký: mã số thuế Việt Nam, tên doanh nghiệp đã đăng ký và giấy tờ đăng ký do cơ quan có thẩm quyền cấp. Tên và mã số thuế trên giấy tờ phải khớp với thông tin đã nhập trong phần thanh toán.
Điểm quan trọng nằm ở kết quả xác minh. Theo thông báo, khi doanh nghiệp được xác minh, Meta sẽ ngừng tính VAT đối với dịch vụ quảng cáo kỹ thuật số. Nếu bạn không tải giấy tờ đăng ký lên, Meta không có cơ sở hoàn tất việc xác thực này và tiếp tục tính VAT.
Thông báo cũng nói rõ bạn không cần cung cấp mã số thuế chỉ để chạy quảng cáo trên Facebook hoặc các nền tảng khác của Meta. Vì thế, không nên đọc nội dung này thành yêu cầu “mọi tài khoản phải thêm mã số thuế mới chạy được quảng cáo”.
Đã nhập mã số thuế có nghĩa là đã xác minh chưa?
Chưa. Bạn cần phân biệt ba việc: đã lưu tên và mã số thuế, đã tải giấy tờ đăng ký lên, và đã nhận kết quả xác minh. Hai việc đầu là những bước chuẩn bị, chưa chứng minh Meta đã chấp thuận hồ sơ.
Nếu tài khoản đã có mã số thuế từ trước, bạn vẫn nên kiểm tra phần giấy tờ và kết quả xác minh. Người phụ trách quảng cáo cần ghi nhận trạng thái thực tế hiển thị trong tài khoản, thay vì bàn giao cho kế toán bằng một câu chung chung như “đã thêm thông tin thuế”.
Theo KBW, cách kiểm tra hữu ích là lưu lại thông tin đã gửi, kết quả nhận được và khoản thanh toán phát sinh sau đó. Nhờ vậy, bạn có thể đối chiếu việc hoàn tất hồ sơ với cách Meta xử lý VAT trên chứng từ thanh toán.
Chuẩn bị hồ sơ và thực hiện ở đâu?
Theo quy trình trong thông báo, bạn thực hiện tại Lập hóa đơn và thanh toán (Billing & payments). Trước khi cập nhật, người chạy quảng cáo nên thống nhất với kế toán doanh nghiệp nào đứng tên mua dịch vụ, đặc biệt khi có nhiều tài khoản quảng cáo hoặc có đơn vị bên ngoài quản lý.
- Nhập tên doanh nghiệp đã đăng ký và mã số thuế Việt Nam tại Lập hóa đơn và thanh toán nếu chưa có. Dùng thông tin pháp lý đã được kế toán đối chiếu, thay vì tên thương hiệu thường dùng trong quảng cáo.
- Tải giấy tờ đăng ký kinh doanh do cơ quan có thẩm quyền cấp theo yêu cầu đang hiển thị. Chuẩn bị bản giấy tờ có thể đọc rõ các thông tin cần đối chiếu.
- Kiểm tra tên doanh nghiệp và mã số thuế trên giấy tờ có khớp với thông tin đã nhập hay không. Nếu thấy khác biệt, làm rõ với người phụ trách hồ sơ trước khi gửi.
Sau khi gửi, kiểm tra kết quả xác minh trong tài khoản. Bạn có thể mở hướng dẫn thuế quảng cáo tại Việt Nam của Meta để đối chiếu hướng dẫn hiện hành; tài khoản của bạn cũng là nơi kiểm tra các yêu cầu và kết quả cụ thể.
Sau khi Meta ngừng tính VAT, ai xử lý phần thuế này?
Theo thông báo được cung cấp, doanh nghiệp được xác minh có trách nhiệm tự tính, báo cáo và nộp VAT nhà thầu nước ngoài; mức được thông báo nêu là 10%. Hiểu đơn giản, việc Meta dừng tính khoản VAT trên thanh toán không có nghĩa giao dịch quảng cáo được miễn thuế.
Thông báo viện dẫn Thông tư 89/2026/TT-BTC. Theo Cổng Thông tin điện tử Chính phủ, thông tư này được ban hành ngày 30/6/2026 và có hiệu lực ngày 1/7/2026. Do đó, ngày 12/10/2026 được nêu trong thông báo là mốc của quy trình Meta, không phải ngày thông tư bắt đầu có hiệu lực.
Về bối cảnh thuế, một trả lời của cơ quan thuế đăng trên Báo Điện tử Chính phủ dẫn quy định áp dụng VAT 10% cho dịch vụ của nhà cung cấp nước ngoài qua thương mại điện tử và nền tảng số. Nguồn này cũng dẫn quy định về tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài thực hiện khấu trừ, nộp thay.
Vì có điều kiện về đối tượng và phương pháp tính thuế, kế toán cần xác định trường hợp áp dụng cho chính doanh nghiệp bạn. Người chạy quảng cáo có thể chuẩn bị thông tin và chứng từ; việc xác định số thuế, cách kê khai và hồ sơ thuế cần được kế toán xử lý theo giao dịch thực tế.
Marketing và kế toán nên bàn giao những gì?
Gợi ý từ KBW là theo dõi từng tài khoản quảng cáo để tránh bỏ sót khi doanh nghiệp dùng nhiều tài khoản. Bạn có thể dùng bảng dưới đây khi giao việc:
| Việc cần chốt | Người phụ trách | Kết quả cần kiểm tra |
|---|---|---|
| Tài khoản nào mua dịch vụ và doanh nghiệp nào đứng tên? | Chủ doanh nghiệp, người quản lý quảng cáo và kế toán | Có mã tài khoản quảng cáo và thông tin pháp lý được thống nhất |
| Tên, mã số thuế và giấy tờ có khớp nhau không? | Kế toán đối chiếu; người có quyền cập nhật thực hiện | Thông tin nhập và giấy tờ cùng một doanh nghiệp |
| Hồ sơ đang ở bước nào? | Người quản lý quảng cáo | Ghi rõ đã nhập thông tin, đã gửi giấy tờ hay đã được xác minh |
| VAT được xử lý ra sao sau xác minh? | Người quản lý quảng cáo cung cấp chứng từ; kế toán đối chiếu | Kết quả xác minh và chứng từ thanh toán đã được kiểm tra cùng nhau |
| Ai thực hiện nghĩa vụ thuế phát sinh? | Kế toán hoặc đơn vị dịch vụ kế toán | Có người nhận việc và xác định cách xử lý theo trường hợp của doanh nghiệp |
Nếu thuê agency chạy quảng cáo, bạn nên làm rõ bên nào mua dịch vụ và bên nào chỉ quản lý chiến dịch. Việc agency có quyền thao tác trong tài khoản chưa đủ để xác định bên đứng tên thanh toán hoặc bên xử lý thuế.
Có nên tăng ngân sách vì không còn dòng VAT?
Bạn nên để kế toán xác nhận tổng chi phí trước khi điều chỉnh ngân sách. Báo cáo marketing vẫn cần phân biệt tiền mua quảng cáo, phí quản lý nếu có và phần thuế được xử lý liên quan. Chỉ nhìn số tiền Meta thu có thể làm phép so sánh chi phí trước và sau thiếu một phần.
Với doanh nghiệp đang phối hợp nhiều kênh, thay đổi này cũng là dịp thống nhất cách theo dõi chi phí trong hoạt động marketing online. Mục tiêu là biết rõ tiền quảng cáo đã dùng và tổng chi phí doanh nghiệp phải xử lý, rồi mới quyết định tăng ngân sách.
Bước tiếp theo là mở đúng tài khoản, kiểm tra hồ sơ và giao phần chứng từ cho kế toán. Nếu bạn cần KBW hỗ trợ rà soát cách phối hợp tài khoản, ngân sách và báo cáo quảng cáo, bạn có thể liên hệ với chúng tôi.